Intervista al CEO di Sicura De Angelis
Dal 31 marzo 2025 tutte le imprese operanti in Italia dovranno assicurarsi contro terremoto, alluvione e inondazione, riportiamo di seguito l’intervista che Vladimiro De Angelis, intermediario assicurativo CEO e Founder di Sicura Assicurazioni, ha rilasciato al quotidiano Ciociaria Oggi al fine di fornire ulteriori delucidazioni in merito:
Con la legge di bilancio 2024, per le aziende che operano in Italia, scatta l’obbligo di assicurarsi per i rischi catastrofali. Su chi ricade l’obbligo?
Per tutte le aziende iscritte al registro delle imprese, comprese le società tra professionisti. Sono escluse le aziende agricole.
Di quali eventi si parla nella legge?
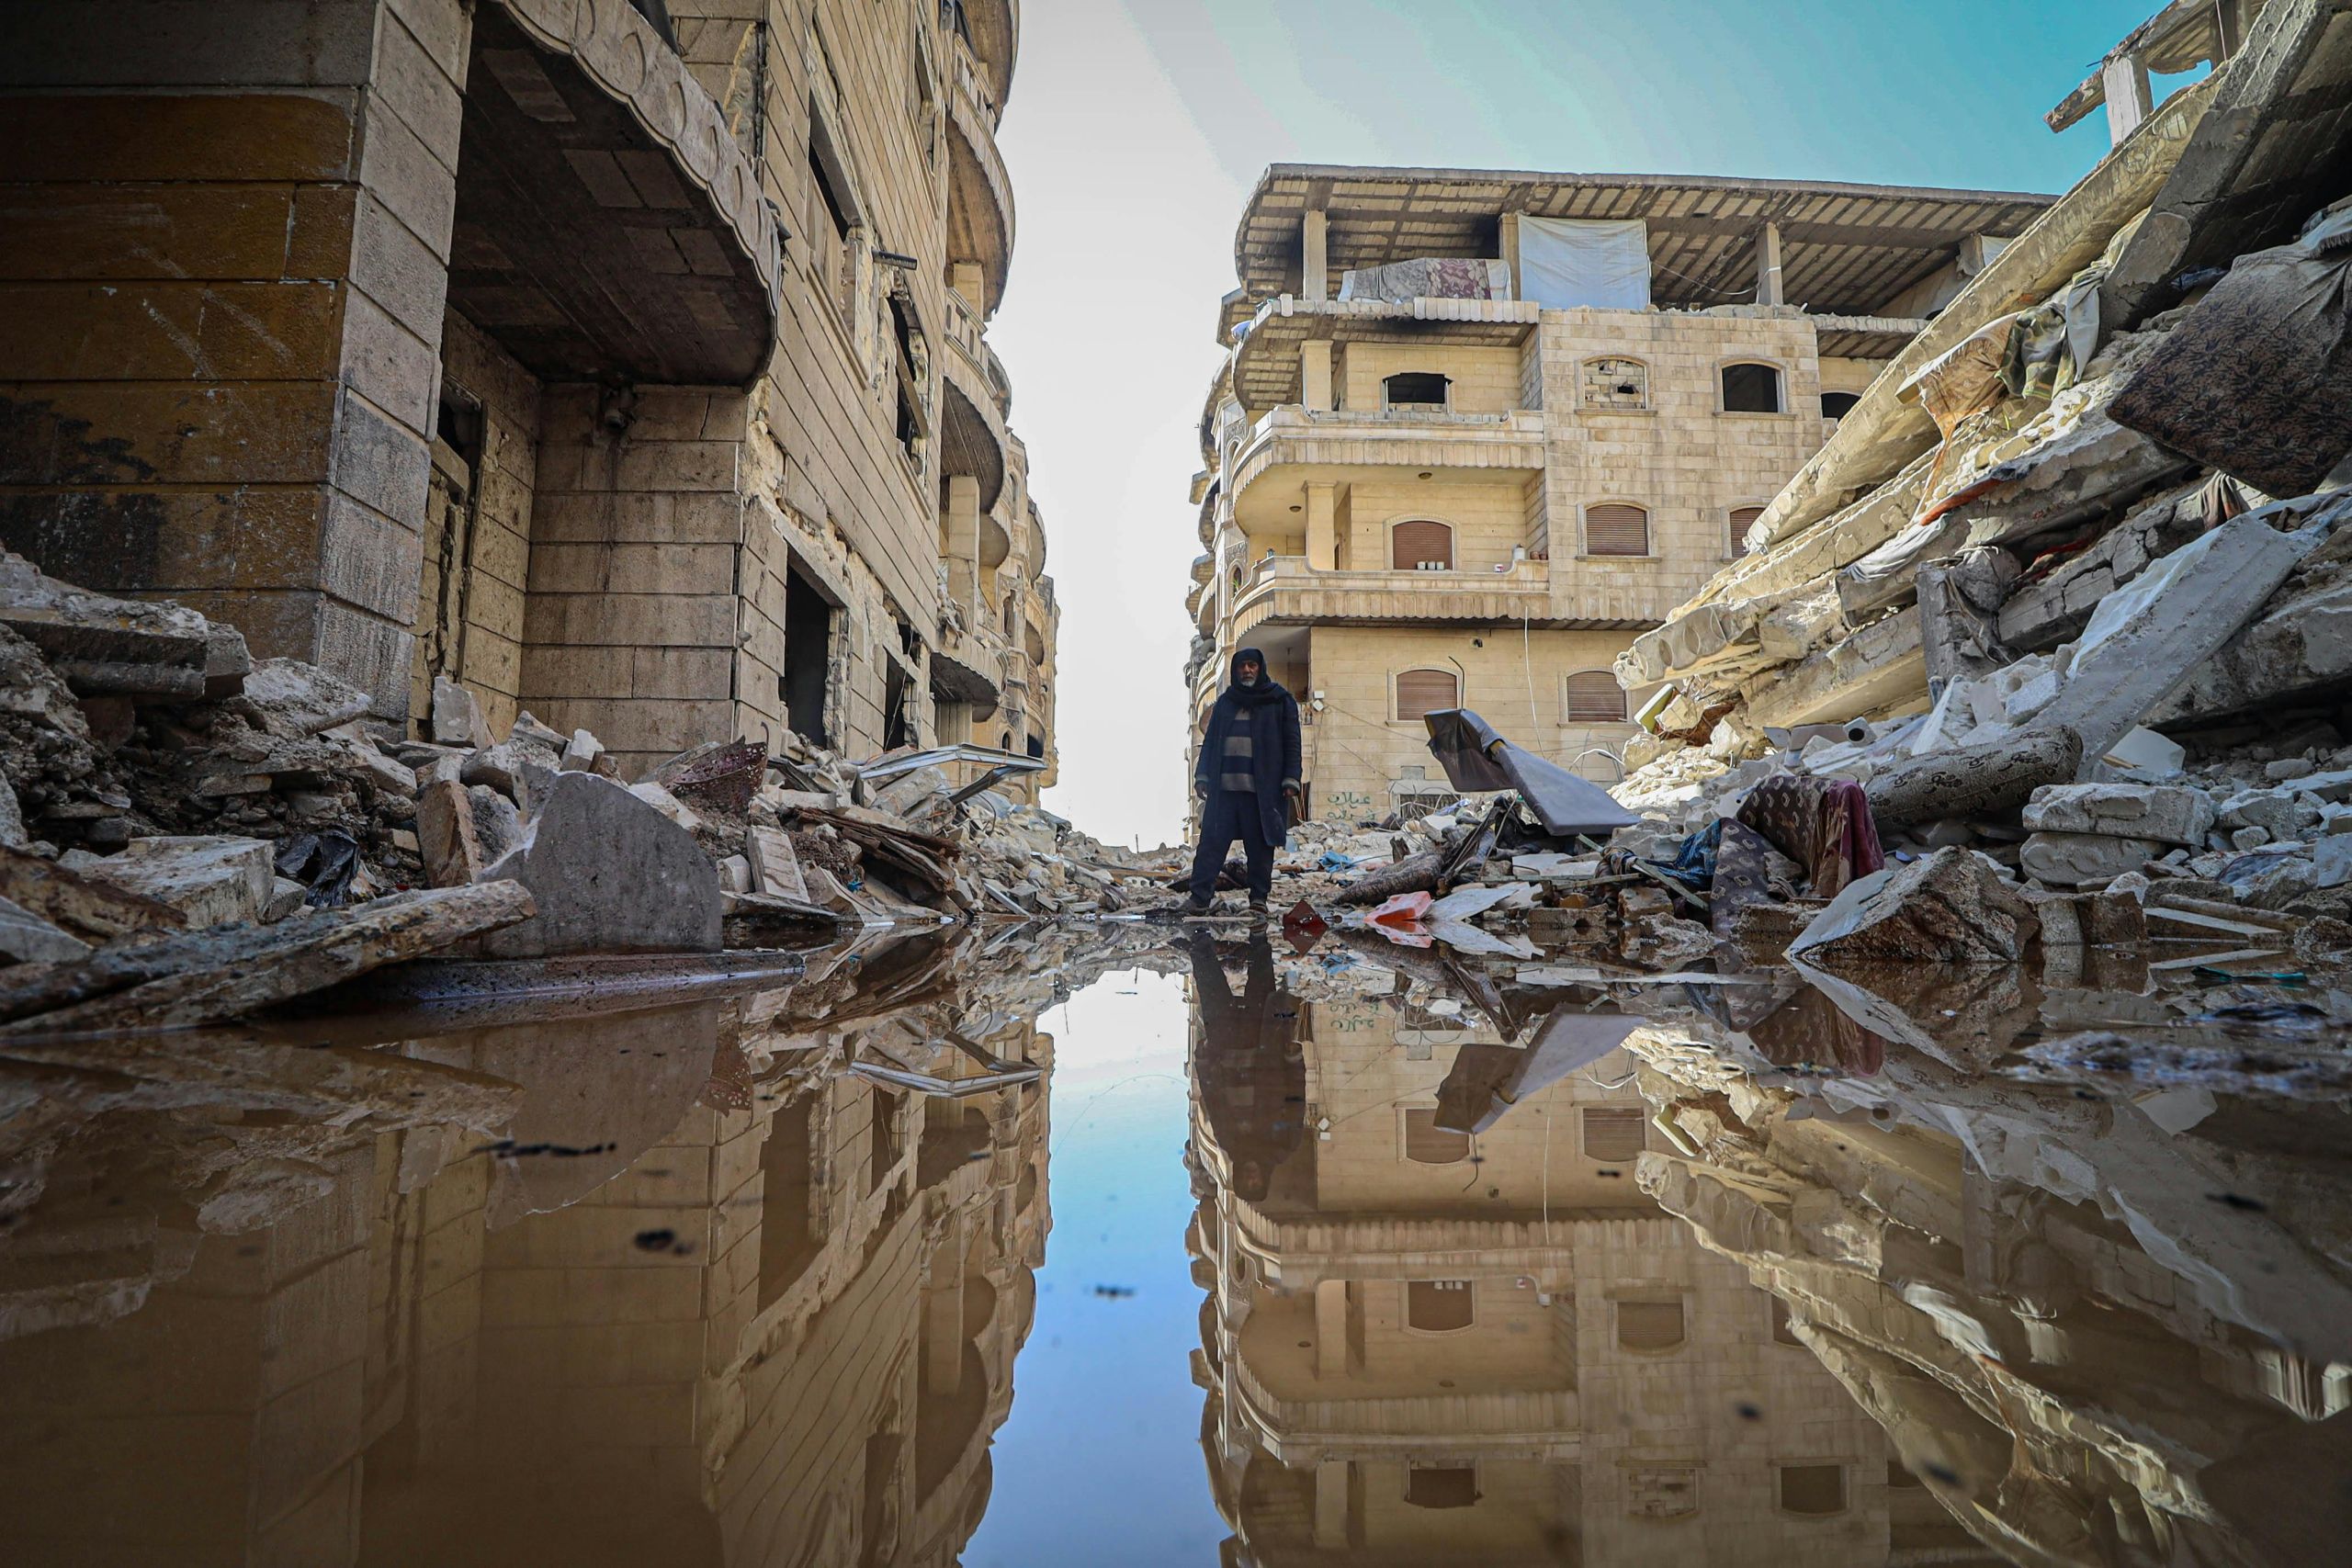
Sono soggetti all’assicurazione: le frane, i sismi, le alluvioni, le inondazioni e le esondazioni.
Quali sono i beni da assicurare obbligatoriamente?
La legge li individua riferendosi alle immobilizzazioni materiali di cui alla lettera B-II n. 1, 2, 3 dell’articolo 2424 c.c. nello specifico:
- I terreni;
- fabbricato: l’intera costruzione edile compresi tutti gli impianti;
- Tutte le macchine e qualsiasi impianto atto allo svolgimento dell’attività;
- macchine, attrezzi, utensili, impianti di sollevamento, imballaggio e mezzi di trasporto non iscritti al Pra.
Restano esclusi i veicoli iscritti a PRA, arredi, macchine da ufficio e soprattutto le merci
Dunque non c’è obbligo di assicurare gli arredi e le merci?
Corretto, la legge non impone un obbligo. Tuttavia, è fortemente consigliato assicurarli, soprattutto quando il loro valore è significativo. In molte attività il valore delle merci in magazzino può superare quello dell’edificio stesso.
Nel caso in cui l’imprenditore si avvalga di immobilizzazioni che sono di proprietà altrui su chi ricade l’obbligo?
Scopo della legge è quello di agevolare la pronta ripartenza dell’attività colpita da un evento dannoso ed è per questo che l’obbligo ricade sull’impresa che se ne avvale. Ma il decreto 155/2024 dispone che “l’oggetto della copertura assicurativa è riferito ai beni elencati dall’articolo 2424, a qualsiasi titolo impiegati per l’esercizio dell’attività di impresa, con esclusione di quelli già assistiti da analoga copertura assicurativa”.
Nel caso l’immobile fosse stato assicurato dal proprietario?
In tal caso, l’imprenditore non ha l’obbligo di stipulare una nuova polizza per quell’immobile, a condizione che quella esistente soddisfi i requisiti di conformità stabiliti dalla legge.
Cosa succede nel caso in cui l’imprenditore abbia già stipulato una polizza prima dell’entrata in vigore della legge
In questo caso l’imprenditore è tenuto a adeguare le garanzie fornite dalla polizza esistente nel momento del primo rinnovo.
Ciò significa che, se le condizioni o le coperture previste dalla polizza non sono più in linea con i requisiti stabiliti dalla normativa, l’imprenditore dovrà apportare le modifiche necessarie per garantire che la polizza sia conforme.
Le imprese vedono questa norma come un balzello che ricade su di loro quando invece dovrebbe intervenire lo Stato
Lo capisco ma niente di più sbagliato. Sebbene molti cittadini possano credere che lo Stato abbia l’obbligo di intervenire e risarcire i danni subiti da privati e imprese in caso di calamità, in realtà non esiste questa responsabilità legale generalizzata. Gli interventi pubblici per la ricostruzione e i risarcimenti sono spesso decisi sulla base di valutazioni politiche e delle disponibilità di bilancio, possono quindi variare significativamente da un evento all’altro. Questa situazione può lasciare le imprese vulnerabili a perdite economiche significative.
Quindi non si tratterebbe di una nuova tassa?
Di fronte all’obbligo capisco che la percezione possa essere questa ma assicurarsi per dei rischi che sono in continuo aumento per frequenza ma soprattutto per intensità è l’unica possibilità che l’impresa ha per potersi riprendere rapidamente dopo un evento distruttivo. In Europa l’Italia è uno dei paesi maggiormente colpiti da calamità naturali, con circa 140 miliardi di Euro di danni cumulati negli ultimi 40 anni.
Quali sono le sanzioni per chi non adempie?
La legge prevede sanzioni significative per le imprese che non rispettano l’obbligo di assicurarsi. Tra le conseguenze più rilevanti l’inadempimento può comportare la perdita di contributi, sovvenzioni o sostegni finanziari pubblici.
Inoltre, il nuovo Codice degli incentivi, attualmente in fase di elaborazione, conferma questa impostazione, indicando esplicitamente che l’inadempimento dell’obbligo di assicurazione può portare a un’esclusione totale dalle agevolazioni pubbliche.
Un suo consiglio?
Rivolgersi ad un consulente esperto ed a Compagnie affidabili. Trasformare l’obbligo in una opportunità per proteggersi al meglio e interpellare almeno due assicurazioni perché le differenze di premio possono essere significative. Il Gruppo Sicura ha messo a disposizione dei propri clienti un Team di esperti e soluzioni su misura.